Felen vi hittade i våra egna exempel, och vad som gäller
Fem fel vi hittade i våra egna räkneexempel: representation, billeasing, bidrag, egenavgifter och grundavdrag. Vad vi skrev, vad som gäller och hur du undviker samma fel.
Av Pontus Enroth Sandström · Publicerad
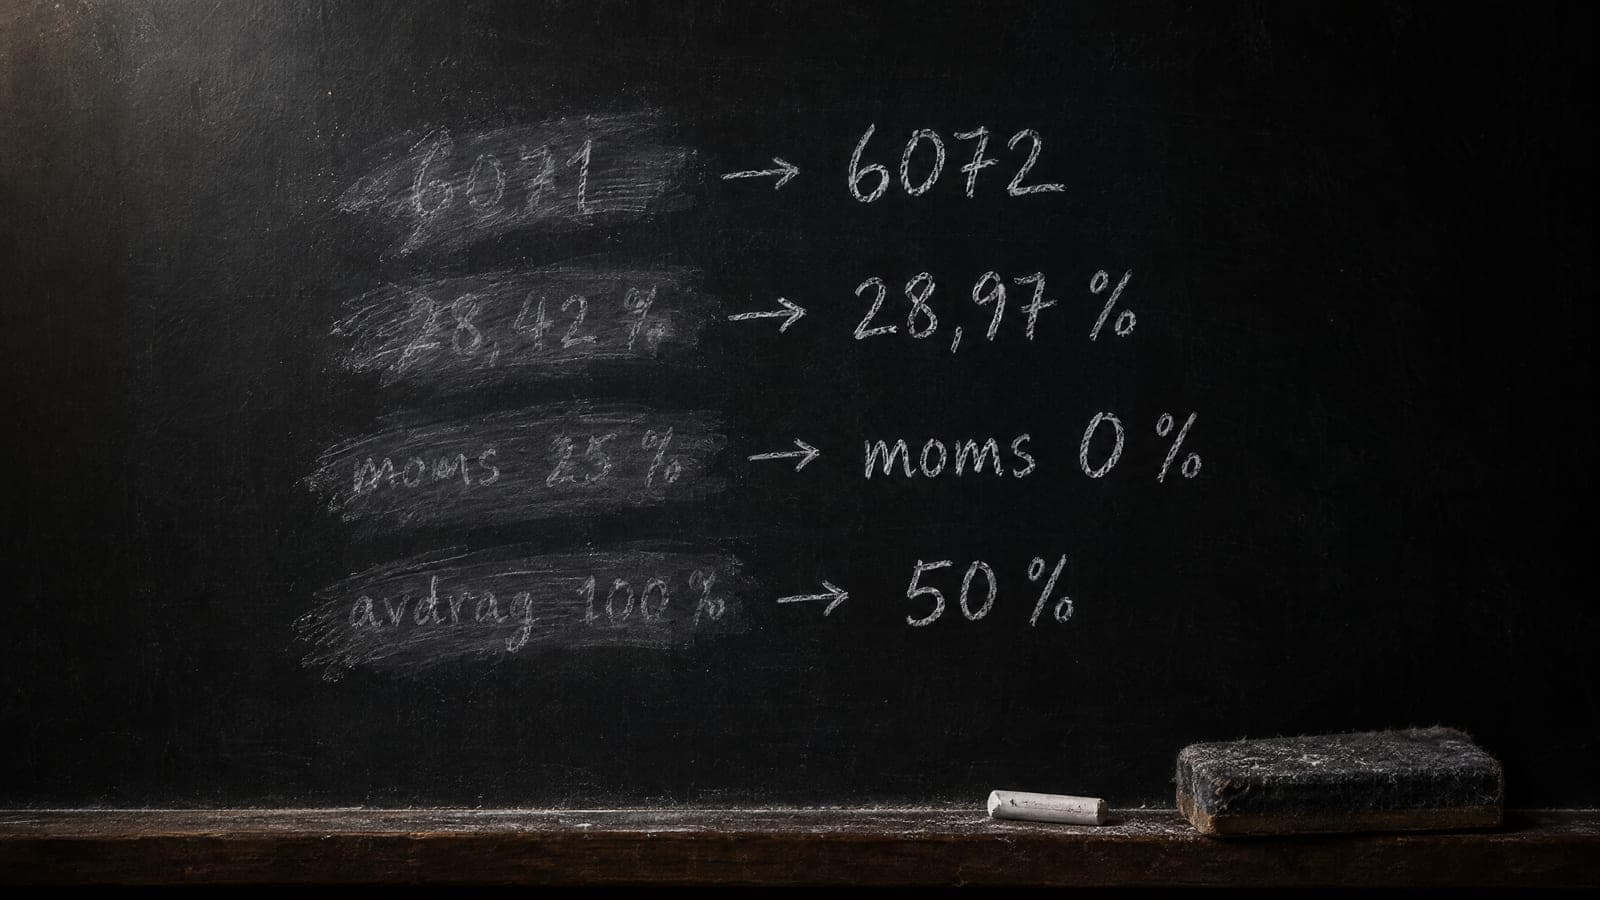
Klirr.ai förklarar skatt och bokföring, och räkneexemplen på sajten räknas fram av en bokföringsmotor. I september 2026 kontrollerade vi varje sakuppgift mot Skatteverket, lagtexten och BAS-kontoplanen. Då hittade vi fel i våra egna exempel. Alla är rättade och står i rättelseloggen. Här är fem av dem, med vad som faktiskt gäller. De är värda att känna till av ett enkelt skäl: det är samma fel som är lätta att göra i din egen bokföring.
1. Kundlunchen bokfördes på 6071
Vad vi skrev: en lunch med en kund bokfördes på 6071 Representation, avdragsgill.
Vad som gäller: en lunch eller middag med en kund ger inget avdrag i inkomstdeklarationen. Skatteverket skriver: ”Du får inte heller göra avdrag för lunch eller middag eftersom det inte räknas som enklare förtäring.” Måltiden bokförs därför på 6072 Representation, ej avdragsgill. Momsen får du ändå dra av, men bara på ett underlag på högst 300 kr exklusive moms per person och tillfälle.
Därför är felet lätt att göra: ordet representation låter som en avdragsgill affärskostnad. Det som ger avdrag i deklarationen är enklare förtäring, som kaffe och fikabröd vid ett möte, med högst 60 kr per person. Blir det dyrare försvinner avdraget helt. Kvittot behöver också visa vilka som deltog, eftersom momstaket räknas per person. Frågan om hur du bokför representation finns bland bokföringsfrågorna, med ett räknat verifikat.
2. Hela momsen drogs av på billeasingen
Vad vi skrev: verifikatet för en leasad personbil drog av all ingående moms, fast sidans text sa hälften. Texten saknade dessutom villkoret för avdraget och sa att halva momsen fick dras av oavsett hur mycket bilen används.
Vad som gäller: ”Du får dra av 50 procent av momsen om du hyr en personbil”, skriver Skatteverket. Avdraget har också ett villkor: ”För att du ska få göra avdrag krävs att bilen används i mer än ringa omfattning (mer än 100 mil per år) i momspliktig verksamhet.” Den andra halvan av momsen är ingen fordran på staten. Den är en del av kostnaden och bokförs på 5615 Leasing av personbilar tillsammans med avgiften.
Därför är felet lätt att göra: leasingfakturan visar hela momsen, och på nästan alla andra inköp är det den du drar av. Driftskostnaderna följer dessutom en annan regel. Hyr du bilen för momspliktig verksamhet får du dra av all moms på driftskostnaderna, som bränsle och service. Det är bara hyran som halveras. Billeasing har också ett räknat verifikat bland bokföringsfrågorna.
3. Ett bidrag fick 25 procent moms
Vad vi skrev: exemplet för konto 3988, Erhållna bidrag och ersättningar för personal, bokförde pengarna som en försäljning med 25 procent moms.
Vad som gäller: moms tas ut när något levereras eller tillhandahålls mot ersättning. Mervärdesskattelagen räknar upp ”leverans av varor mot ersättning” och ”tillhandahållande av tjänster mot ersättning” (3 kap. 1 §). Pengar som företaget får utan att sälja något i utbyte är ingen sådan transaktion. Ett exempel är det särskilda högriskskyddet hos Försäkringskassan, där en arbetsgivare kan få ersättning för en anställds sjuklönekostnader. Ersättningen bokförs på 3988 utan moms.
Därför är felet lätt att göra: konton i 3000-serien är intäkter, och en intäkt är oftast en försäljning med moms. Men momsen avgörs av vad pengarna är betalning för, inte av vilket konto de hamnar på. Konto 3988 och de andra intäktskontona finns i kontoplanen.
4. Egenavgifterna räknades med 28,42 procent
Vad vi skrev: skattekalkylatorn räknade egenavgifterna med 28,42 procent av överskottet.
Vad som gäller: fulla egenavgifter är 28,97 % av överskottet 2026, för den som är född 1959 eller senare och driver aktiv näringsverksamhet. Satsen är summan av sju delavgifter i Skatteverkets tabell över belopp och procent, där den allmänna löneavgiften och ålderspensionsavgiften är de största. 28,42 procent motsvarade inget av årets belopp.
Därför är felet lätt att göra: en procentsats som skrivs in för hand kontrolleras sällan igen och står sedan kvar år efter år. Skillnaden ser liten ut, men den gäller varje krona av överskottet. Kalkylatorn läser nu satsen ur samma register som resten av sajten, med källa hos Skatteverket. Prova skattekalkylatorn.
5. Grundavdraget var ett fast belopp
Vad vi skrev: skattekalkylatorn räknade med ett fast grundavdrag på 57 400 kr och lönekalkylatorn med ett på 24 000 kr, båda utan jobbskatteavdrag.
Vad som gäller: grundavdraget beror på inkomsten. För den som inte fyllt 66 år är det 25 400 kr vid en fastställd förvärvsinkomst på 60 000 kr och 43 400 kr vid 150 000 kr. Som mest blir det 45 600 kr. Vid höga inkomster sjunker det igen, och vid 600 000 kr är det 17 400 kr. Beloppen räknas fram ur prisbasbeloppet och ändras därför varje år.
Därför är felet lätt att göra: grundavdraget omtalas ofta som ett belopp, och ett belopp är lätt att skriva in. Men ett fast avdrag ger fel skatt för nästan alla inkomster, och två kalkylatorer med var sitt belopp gav två olika svar på samma fråga. I dag räknar båda med samma motor, som följer Skatteverkets tekniska beskrivning för skattetabellerna 2026. Prova lönekalkylatorn.
Så hittade vi felen
Felen hittades när vi lät räkneexemplen räknas fram av bokföringsmotorn och kontrollerade varje sakuppgift mot en primärkälla. Ett verifikat som bokför på ett annat konto än det sidan handlar om, eller som drar moms där kontot inte har någon, syns då direkt. På samma sätt hittade vi fjorton kontosidor vars exempel inte bokförde på sidans eget konto.
Det här har vi ändrat för att felen inte ska komma tillbaka:
- Siffrorna står på ett ställe. Skattesatser och belopp läses ur ett register där varje siffra har en källa hos en myndighet. Ett test stoppar bygget om en aktuell siffra skrivs in för hand i bloggen, ordlistan eller på produktsidorna.
- Exemplen räknas fram. Moms, egenavgifter, skatt och verifikatrader räknas av samma motor, och ett test kontrollerar att varje räkneexempel i bloggen balanserar och bara bokför på BAS-konton.
- Rättelser syns. När en sakuppgift rättas får den en daterad rad i rättelseloggen, i stället för att texten byts ut i tysthet.
Vad det betyder för din egen bokföring
Felen har samma form: en regel som låter enkel men har ett villkor som inte syns på kvittot. Tre frågor hade fångat fyra av dem:
- Gäller avdraget både momsen och kostnaden? Vid en kundlunch får du dra av momsen, men inte kostnaden i deklarationen.
- Finns det ett tak eller en andel? Representation, billeasing och grundavdraget har det.
- Är pengarna betalning för något jag sålt? Om inte är det normalt ingen moms på dem.
Det femte felet, egenavgifterna, ger en annan lärdom: kontrollera en procentsats mot källan varje år, i stället för att lita på att den stämmer sedan förra gången. Är du osäker på ditt eget fall är det Skatteverkets vägledning som gäller.
Källor
- Skatteverket: Avdrag för moms vid representation
- Skatteverket: Bilar och moms
- Mervärdesskattelag (2023:200), 3 kap. 1 §
- Försäkringskassan: Ersättningar och bidrag för arbetsgivare
- Skatteverket: Egenavgifter och särskild löneskatt
- Skatteverket: Belopp och procent inkomstår 2026
- Skatteverket: Teknisk beskrivning för skattetabeller 2026 (SKV 433)
- BAS: Kontoplanens uppbyggnad och användning
Om skribenten
Pontus Enroth Sandström
Medgrundare & CTO
Pontus Enroth Sandström är medgrundare och CTO på Klirr.ai (ainetics AB). Han började koda när han var runt tio år och har arbetat professionellt med utveckling sedan 2013, med allt från livestreaming och CMS-system till AI i produktionsmiljöer. Pontus skapade Klirr när han konsultade åt vänner och behövde börja bokföra uppdragen. Bokio hade tagit bort sin gratisplan, så han byggde ett AI-nativt bokföringssystem från grunden som skötte bokföringen åt honom. Det blev grunden till Klirr.